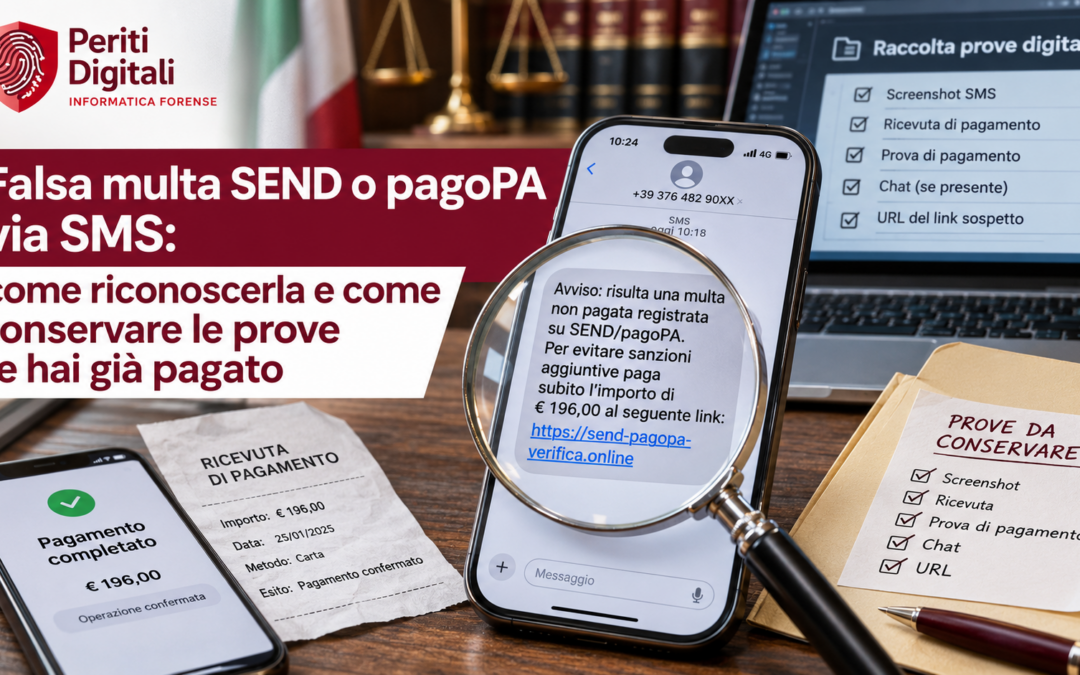
Una falsa multa SEND arriva per SMS e annuncia un verbale da pagare entro poche ore. Il link ti porta su un sito clone che raccoglie i dati della carta. Nella settimana dal 31 ottobre al 6 novembre 2026 il CERT-AGID ha rilevato 98 campagne di phishing a tema multe. Sono quasi quattro volte quelle della settimana prima. In questa guida vediamo come riconoscerla e cosa fare se hai già pagato. Vediamo anche come conservare le prove per la banca, per la denuncia e per un eventuale giudizio.
Una falsa multa via SMS si riconosce dal link: se ti chiede di pagare cliccando, è una truffa. Lo ricorda anche il CSIRT Italia, nelle indicazioni rilanciate dall'associazione Codici. SEND non sollecita pagamenti con email ordinaria o SMS e non rimanda a siti di terze parti per saldare.
Le notifiche ufficiali passano dall'app IO, dalla PEC, dai recapiti indicati nell'area personale della piattaforma o dalla raccomandata cartacea. Se hai già pagato o inserito i dati, blocca la carta e non cancellare l'SMS. Non ripristinare il telefono e conserva ogni traccia prima di contestare l'operazione.
Falsa multa SEND e pagoPA: i numeri della settimana
La fonte principale è la sintesi settimanale del CERT-AGID, pubblicata il 6 novembre 2026. In sette giorni sono state individuate 217 campagne malevole, 187 delle quali rivolte a obiettivi italiani. Di queste, 98 riguardano false multe e sanzioni non pagate, inviate per email o per SMS.
Il confronto con le 25 campagne della settimana precedente è riportato da Diario FVG, che cita il rapporto CERT-AGID. I numeri contano le campagne rilevate, non le persone truffate. Nello stesso giorno anche il CSIRT Italia ha segnalato un aumento degli SMS con false multe.
Il meccanismo è sempre lo stesso. L'smishing sfrutta due nomi che i cittadini associano alla pubblica amministrazione: SEND, il Servizio Notifiche Digitali che recapita atti con valore legale, e pagoPA, la piattaforma dei pagamenti verso la PA. Il sito clone non è una finestra di pagamento vera: serve a raccogliere numero, scadenza e codice della carta. In una campagna analizzata dal CSIRT Italia la vittima deve inserire anche un codice di autorizzazione ricevuto via SMS. Quel codice serve proprio a confermare l'addebito.
Simulatore: prova a riconoscere una falsa multa via SMS
Per imparare a riconoscere una falsa multa SEND serve un po' di pratica. Qui sotto trovi tre messaggi ispirati a quelli che circolano in questi giorni. Nomi di dominio, numeri e importi sono inventati e nessun link è attivo. Scegli un SMS e tocca il link: invece di aprirlo, vedrai che cosa avresti dovuto controllare.
Tocca il link per analizzarlo
Il link non si apre: premilo e scopri dominio, mittente e segnali d'allarme del messaggio.
Anatomia del link
Segnali d'allarme
Come arriva davvero una notifica SEND (e come no)
Il punto di partenza è sapere da dove arriva un atto ufficiale. La piattaforma SEND serve alla pubblica amministrazione per recapitare comunicazioni con valore legale, verbali compresi. Le notifiche passano dall'app IO, dalla PEC, dai recapiti inseriti nell'area personale oppure dalla raccomandata cartacea con avviso di ricevimento.
Esiste anche un avviso di cortesia. Arriva però solo se hai attivato il servizio nell'app o hai inserito tu i tuoi recapiti. In quel caso ti rimanda alla piattaforma, dove entri con SPID o CIE. Non ti chiede di pagare dal link del messaggio.
| Elemento | Falsa multa via SMS | Canale ufficiale |
|---|---|---|
| Come ti raggiunge | SMS o email non attesi, spesso da un numero di cellulare o da un nome alfanumerico generico | App IO, PEC, recapiti dell'area personale, raccomandata |
| Dove ti manda | A un link nel messaggio, con un dominio che imita il nome ma non è quello istituzionale | Alla piattaforma, raggiunta da te, con accesso tramite SPID o CIE |
| Tono | Urgenza, scadenza di 24 ore, minaccia di maggiorazione o di raddoppio | Informazioni sull'atto e sulle modalità di pagamento, senza pressione |
| Cosa chiede | Dati della carta, a volte anche il codice di conferma ricevuto via SMS | Il pagamento avviene su canali verificabili, mai fornendo codici a terzi |
| Dettagli della violazione | Messaggio generico: spesso mancano ente accertatore, targa, data e luogo | Atto con riferimenti precisi, consultabile nell'area riservata |
Scorri la tabella di lato per vedere tutte le colonne.
Segui Periti Digitali su Google. Aggiungici come fonte preferita per vedere i nostri aggiornamenti sulle truffe digitali tra i risultati e in Discover.
Aggiungi come fonteFalsa multa SEND: cosa fare se hai già pagato o inserito i dati
Conta il tempo. Quello che fai nella prima ora decide quanto riesci a bloccare e quanto riesci a dimostrare dopo. Questi sono i passaggi, in ordine.
- Blocca la carta chiamando il numero ufficiale della banca. Lo trovi sul retro della carta o nell'app, mai nell'SMS. Chiedi anche di fermare le operazioni in corso.
- Non cancellare l'SMS e non ripristinare il telefono. Il messaggio originale, con mittente, orario e link, è la prova principale. Un ripristino di fabbrica può eliminare tracce utili.
- Non riaprire il link per fare uno screenshot della pagina. Se è ancora online, può essere acquisita in modo sicuro e documentato da un tecnico.
- Cambia le credenziali dell'home banking e degli account che hai usato nel sito falso, da un dispositivo diverso se possibile.
- Segnala e denuncia. Puoi fare una segnalazione online sul portale del Commissariato di P.S. online della Polizia Postale e presentare denuncia. Conserva la ricevuta o il numero di protocollo.
- Contesta l'operazione alla banca per iscritto, allegando la denuncia e descrivendo con precisione date e orari. Ne parliamo meglio più sotto.
Ho solo cliccato il link, senza inserire dati: cosa faccio?
Chiudi la pagina e non digitare nulla nei campi. Conserva l'SMS e annota quando hai cliccato. Se hai usato il browser su un dispositivo aziendale, avvisa il referente IT. Per qualche settimana controlla i movimenti del conto e le notifiche della banca.
Ho anche inserito il codice ricevuto via SMS: è più grave?
Sì, perché quel codice può confermare un addebito. Chiama subito la banca e spiegale che hai fornito un codice OTP a un sito falso, e a che ora. Questa informazione conta nella pratica di rimborso.
Come conservare le prove di una truffa via SMS
Chi ha pagato una falsa multa SEND deve dimostrare tre cose. Che cosa ha ricevuto, che cosa ha fatto e quando sono avvenuti gli addebiti. Le prove sono quasi tutte digitali e alcune sono fragili. Infatti i siti clone vengono spenti in poche ore o in pochi giorni.
Cosa raccogliere subito
- L'SMS originale con mittente e orario visibili, e il testo completo del link copiato senza aprirlo.
- La cronologia del browser e le eventuali schermate della pagina falsa, se le hai già fatte.
- Gli SMS, le email e le notifiche della banca con addebiti, codici e avvisi di sicurezza.
- Gli estratti conto con data e ora delle operazioni contestate.
- Il registro delle chiamate, se hai parlato con un finto operatore.
- La denuncia con il numero di protocollo e la contestazione scritta inviata alla banca.
Screenshot o acquisizione forense?
Lo screenshot è un buon punto di partenza, ma da solo si contesta facilmente. Non dimostra l'integrità del dato né la sua provenienza. Se il messaggio può finire in una pratica di rimborso o in un giudizio, il metodo più solido è l'acquisizione forense. Prevede una catena di custodia e impronta di verifica (hash). Ne abbiamo spiegato le differenze nell'articolo su come si documenta una prova legale su WhatsApp. Il principio vale anche per gli SMS. Inoltre, se vuoi capire perché non basta collegare un cavo, leggi cosa serve davvero per acquisire uno smartphone.
| Metodo | Valore come prova | Quando può bastare |
|---|---|---|
| Screenshot fatto da te | Limitato: facile da contestare, senza metadati né verifica di integrità | Come primo promemoria e per la segnalazione, non come unica prova |
| Inoltro o copia del messaggio | Basso: si perdono mittente reale, orario e altri dati tecnici | Per avvisare altre persone, non per documentare |
| Acquisizione forense del messaggio | Alto: dato originale, metadati, impronta di verifica e verbale delle operazioni | Quando c'è un danno economico, una denuncia o una controversia con la banca |
| Acquisizione della pagina falsa | Alto, se fatta in tempo e in ambiente controllato | Finché il sito è online: spesso scompare dopo pochi giorni |
Scorri la tabella di lato per vedere tutte le colonne.
Rimborso dalla banca dopo una falsa multa SEND: cosa c'è da sapere
Chi ha subito addebiti dopo uno smishing si chiede subito se la banca deve rimborsare. La risposta dipende dal caso, ma il quadro è in movimento. In Italia la regola di partenza è l'art. 11 del d.lgs. 11/2010. Questa norma recepisce la PSD2. L'operazione non autorizzata va rimborsata senza indugio, di norma entro la giornata lavorativa successiva. Fa eccezione il motivato sospetto di una frode del cliente, comunicato alla Banca d'Italia.
Il 15 ottobre 2026 la Corte di giustizia dell'Unione europea ha deciso la causa C-70/25. Secondo la Corte, il rimborso immediato è dovuto anche se la banca ritiene che la vittima sia stata gravemente negligente. La valutazione della colpa grave può venire dopo il rimborso. Non giustifica quindi un rifiuto preventivo.
Nella pratica, però, succede ancora che le banche neghino il rimborso. Richiamano la colpa grave, oppure sostengono che il cliente abbia autorizzato l'operazione, anche se con un consenso viziato dall'inganno. Pesa molto l'onere della prova: il prestatore di servizi di pagamento deve dimostrare l'autenticazione forte e la corretta registrazione dell'operazione. Dal lato del cliente, conta documentare come è stato ingannato, quando e con quali messaggi.
Questo articolo non è una consulenza legale. Se la banca rifiuta il rimborso, parlane con un avvocato. Valuterà il reclamo, l'Arbitro Bancario Finanziario o l'azione giudiziaria.
Per gli avvocati: la prova digitale nelle cause di rimborso
Nelle controversie con la banca la parte debole spesso è la ricostruzione tecnica dei fatti. Un consulente informatico può aiutare il difensore a trasformare un SMS e una serie di addebiti in una cronologia dimostrabile. Nel civile si parla di consulente tecnico di parte (CTP). Nel penale, ad esempio nelle indagini per truffa, si parla invece di consulente tecnico della difesa o della parte offesa.
- Fissare il messaggio con dato originale, metadati e verbale, prima che il cliente lo cancelli o cambi telefono.
- Documentare il dominio e il percorso del link e, se la pagina è ancora attiva, acquisirla in ambiente controllato.
- Costruire la linea del tempo tra SMS, accesso al sito falso, codici e addebiti, e confrontarla con gli estratti conto.
- Redigere una relazione tecnica comprensibile e utilizzabile in reclamo, nel procedimento davanti all'ABF o in giudizio.
Quando conviene muoversi? Prima possibile: lo spiegano bene i momenti giusti per nominare un CTP informatico. Le pagine del nostro sito su assistenza tecnica forense e tecnologie di digital forensics descrivono strumenti e metodo.
Altre truffe via SMS che usano lo stesso schema
Cambiano il marchio e il pretesto, ma il meccanismo resta lo stesso: urgenza, link e richiesta di dati o di un piccolo pagamento. Per confrontare i segnali, leggi anche l'analisi dello smishing INPS. Trovi inoltre il falso avviso di consegna in truffa SMS BRT, il falso rimborso Trenitalia e l'SMS truffa Nexi.
People Also Ask: le domande più cercate sulle false multe via SMS
Cos'è SEND e perché viene imitato?
SEND è il Servizio Notifiche Digitali di pagoPA. Con questa piattaforma gli enti pubblici recapitano atti con valore legale, come verbali e comunicazioni fiscali. Viene imitato perché un avviso «ufficiale» con una scadenza spinge a pagare senza controllare.
Come si segnala una falsa multa via SMS?
Puoi segnalare il messaggio alla Polizia Postale tramite il portale del Commissariato di P.S. online. Se hai subito un danno, presenta anche denuncia. È utile inoltre segnalare il numero come spam dall'app dei messaggi e avvisare l'operatore telefonico.
Cosa succede se pago una falsa multa?
Il pagamento non salda alcuna sanzione, perché non esiste. I dati della carta restano nelle mani dei truffatori, che possono usarli per altri addebiti o venderli. Per questo è importante bloccare la carta e conservare le prove.
La Polizia Postale può contattarmi con un SMS per una multa?
No. La Polizia Postale ricorda che non invia SMS o email per notificare reati o chiedere sanzioni. Un messaggio che lo fa è quindi sospetto.
Domande frequenti sulla falsa multa SEND
Come capisco se una multa SEND è vera?
Non usare il link del messaggio. Apri tu l'app IO oppure accedi alla piattaforma con SPID o CIE digitando l'indirizzo a mano. Se la multa esiste, la trovi lì. Un atto vero indica anche ente accertatore, data, luogo e targa.
SEND può mandarmi un SMS?
Può mandare un avviso di cortesia solo ai recapiti che hai inserito tu o se hai attivato il servizio nell'app. In ogni caso l'avviso ti rimanda alla piattaforma e non chiede di pagare dal link ricevuto.
Ho cliccato ma non ho inserito dati: devo preoccuparmi?
Il rischio è basso se non hai digitato nulla. Chiudi la pagina e conserva l'SMS. Poi controlla i movimenti nelle settimane successive. Se hai inserito credenziali di qualunque tipo, cambia le password.
Ho pagato: la banca mi rimborsa?
Dipende dalle circostanze e dalle prove. La normativa prevede il rimborso immediato delle operazioni non autorizzate. Le banche, però, spesso contestano la colpa grave o la natura «autorizzata» dell'operazione. Contesta per iscritto, allega la denuncia e valuta l'assistenza di un avvocato.
Lo screenshot dell'SMS basta come prova?
Come primo passo sì, come unica prova spesso no. È facile da contestare perché non dimostra integrità e provenienza. Per una pratica di rimborso o un giudizio conviene un'acquisizione forense del messaggio e, se possibile, della pagina falsa.
Hai pagato una falsa multa SEND o assisti un cliente che l'ha fatto?
Raccogliamo e conserviamo le prove digitali con metodo forense: SMS, link, pagina clone e linea del tempo degli addebiti. Ti consegniamo una relazione tecnica da usare con la banca, nella denuncia e in giudizio. Lavoriamo con privati, avvocati e aziende, anche da remoto.
Scopri l'informatica forense Assistenza tecnica per avvocatiPreferisci raccontarci il caso? Scrivici dalla pagina contatti.
Fonti
- CERT-AGID, Sintesi riepilogativa delle campagne malevole nella settimana del 31 ottobre - 6 novembre, 6 novembre 2026.
- Diario FVG, False multe, boom di truffe: 98 campagne di phishing in una settimana, 10 novembre 2026.
- Punto Informatico, False comunicazioni di SEND: attenzione al phishing, su segnalazione del CERT-AgID.
- Agenda Digitale, Phishing, la banca deve rimborsare subito anche con colpa grave, sulla sentenza C-70/25 della Corte di giustizia UE.
- Diritto Bancario, Phishing e regime di rimborso in caso di colpa grave del cliente, 4 novembre 2026.
- Polizia di Stato, Commissariato di P.S. online, per segnalazioni e denunce di reati informatici.
Gli SMS del simulatore sono inventati a scopo didattico. Mittenti, numeri, importi e domini non corrispondono a messaggi o siti reali. I dati sulle campagne riguardano la settimana 31 ottobre - 6 novembre 2026 e le fonti citate possono aggiornarli.